

Durante meses, la reforma a la salud ocupó titulares, debates y conversaciones familiares. Muchos afiliados se preguntaban si su EPS iba a desaparecer, si perderían sus citas o si el plan complementario que pagan cada mes dejaría de servir. Finalmente, el proyecto del Gobierno no logró superar el Congreso. Pero ¿qué significa eso en la práctica para ti? ¿Cambia algo en tu atención? ¿Vale la pena seguir pagando un plan adicional? En este artículo te explicamos, sin tecnicismos y con información verificada, cómo quedó el panorama y qué opciones tienes para cuidar tu salud y la de tu familia, incluido un Seguro de Salud.
¿Qué pasó con la reforma a la salud?
Para entender el presente hay que mirar un poco atrás. El proyecto de ley 312 de 2024 (410 de 2025 en el Senado) fue aprobado en la Cámara de Representantes, pero quedó detenido en la Comisión Séptima del Senado por falta de consenso en temas como la financiación.
El hundimiento en la Comisión Séptima
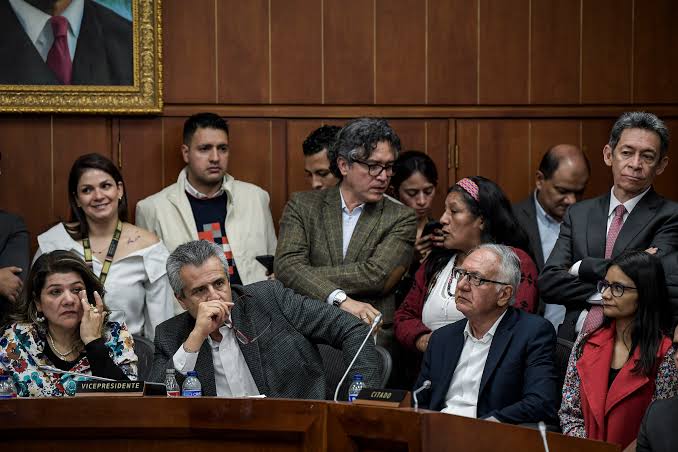
En el último día de sesiones de 2025, la Comisión Séptima del Senado hundió por segunda vez la reforma a la salud del Gobierno, con 8 votos contra 5 a favor de la ponencia que pedía su archivo. Era la segunda vez, porque una primera versión ya había naufragado en abril de 2024, también en el tercero de sus cuatro debates.
La apelación que no prosperó
Tras la votación, el senador Fabián Díaz Plata radicó una apelación para que la Plenaria del Senado decidiera el rumbo del proyecto. Sin embargo, el proceso no llegó a buen puerto. En su balance de la legislatura 2025–2026, el Senado confirmó que, tras la apelación, la iniciativa culminó su trámite al finalizar la legislatura. En otras palabras: la reforma quedó definitivamente archivada.
¿Qué significa esto para tu EPS?
La respuesta más importante es tranquilizadora: tu EPS sigue funcionando como hasta ahora. Al no aprobarse la reforma, no hubo transformación legal del sistema, y las EPS siguen operando como intermediarias entre el afiliado y los prestadores de servicios.
Tus derechos y tu plan de beneficios no cambiaron
El sistema sigue dividido en régimen contributivo y subsidiado, y ambos tienen el mismo Plan de Beneficios en Salud (PBS), que en teoría garantiza igual acceso a médico general, especialistas, cirugías, hospitalización y medicamentos. Sigues teniendo derecho a pedir citas, reclamar medicamentos y acudir a urgencias en las mismas condiciones.
Lo que sí conviene revisar
Que la reforma se haya hundido no significa que el sistema esté libre de dificultades. Algunas EPS están bajo medidas de intervención, como la Nueva EPS desde diciembre de 2022, por lo que es recomendable verificar el estado actual de tu EPS antes de cualquier trámite. Si tienes problemas de atención, puedes presentar tus quejas ante la EPS y, si no obtienes respuesta, ante la Superintendencia Nacional de Salud.
¿Y qué pasa con tu plan complementario?
Esta es una de las dudas más frecuentes. Si pagas un plan complementario, puedes estar tranquilo: sigue vigente en las mismas condiciones de tu contrato, porque su regulación no dependía del proyecto archivado.
¿Qué es un plan complementario?
Los Planes de Atención Complementaria (PAC) permiten complementar el PBS con actividades y procedimientos no incluidos en él, o con condiciones de atención diferentes, como mayor comodidad o una red prestadora distinta. Es decir, no reemplazan a tu EPS: la complementan.
¿Quién puede tener un plan complementario?
Aquí hay un requisito clave. Solo las personas afiliadas al régimen contributivo pueden contratar planes voluntarios de salud, entre ellos los PAC. Si dejas de cotizar, podrías perder la posibilidad de renovarlo.
Tus derechos como usuario de un plan adicional
La norma te protege en varios aspectos. Puedes elegir libremente si usas el plan obligatorio o el plan adicional al momento de recibir el servicio, y las entidades no pueden condicionar el acceso a uno por haber usado el otro. Además, las entidades que ofrecen estos planes deben mantener su política de descuentos mientras sigas vinculado, siempre que no cambien las condiciones que dieron origen al descuento.
Plan complementario, medicina prepagada y seguro de salud: ¿cuál es la diferencia?
Muchas personas usan estos términos como si fueran lo mismo, pero no lo son. La normativa colombiana reconoce tres tipos de planes adicionales: los planes de atención complementaria, los planes de medicina prepagada y las pólizas de salud, cada uno con su propio régimen.
Plan complementario
Lo ofrece generalmente tu propia EPS y amplía la comodidad o la red de atención del plan obligatorio.
Medicina prepagada
Es ofrecida por empresas especializadas y suele dar acceso a una red de especialistas y clínicas con agendamiento más ágil.
Seguro de salud
Un Seguro de Salud es una póliza emitida por una compañía aseguradora que puede cubrir, según el plan contratado, gastos de hospitalización, cirugías, enfermedades graves o atención con proveedores de su red. Es una alternativa interesante para quienes buscan un respaldo financiero adicional frente a eventos médicos costosos.
La elección depende de tu presupuesto, tu edad, tu estado de salud y el tipo de atención que valoras más. Lo ideal es comparar coberturas, exclusiones, periodos de carencia y red de prestadores antes de decidir.
¿Viene una nueva reforma a la salud?
Sí, y conviene estar atento. Un nuevo proyecto de reforma fue radicado el 21 de julio de 2026 ante la Cámara de Representantes, con la firma de 60 congresistas, en su mayoría del Pacto Histórico. En la Cámara figura como el proyecto 024 de 2026 y se encuentra en trámite en comisión.
¿Qué propone el nuevo proyecto?
La iniciativa tiene 90 artículos y plantea un Fondo Único Público, una ADRES fortalecida y nuevas reglas para las EPS. Según el texto, la atención seguiría en manos de clínicas y hospitales, pero la administración de los recursos, los pagos y el riesgo financiero quedarían concentrados en entidades públicas.
Por ahora es solo un proyecto: debe superar todos sus debates en el Congreso para convertirse en ley, y su contenido puede cambiar en el camino. Mientras eso no ocurra, las reglas actuales siguen vigentes.
Preguntas frecuentes sobre el hundimiento de la reforma a la salud
¿Mi EPS va a desaparecer?
No por efecto de la reforma, porque esta fue archivada. Tu EPS sigue operando bajo las reglas actuales del sistema. Eso sí, es recomendable revisar si tu EPS está bajo alguna medida de intervención.
¿Pierdo mi plan complementario?
No. Tu plan complementario sigue vigente según las condiciones de tu contrato, siempre que continúes afiliado al régimen contributivo.
¿Puedo tener un plan complementario si estoy en el régimen subsidiado?
No. Los planes adicionales solo pueden contratarse o renovarse con personas afiliadas al régimen contributivo, ya sea como cotizantes o beneficiarios.
¿Un seguro de salud reemplaza a la EPS?
No. En Colombia la afiliación a una EPS es obligatoria. Un seguro de salud funciona como un respaldo adicional que puede darte más opciones y protección financiera frente a gastos médicos.
¿La nueva reforma ya está aprobada?
No. Fue radicada en julio de 2026 y está en trámite. Aún debe pasar por los debates reglamentarios en el Congreso.
¿Qué hago si mi EPS no me atiende?
Presenta tu queja directamente ante la EPS y conserva el número de radicado. Si no obtienes respuesta, puedes acudir a la Superintendencia Nacional de Salud.
Conclusión: calma, información y un buen respaldo
El hundimiento de la reforma a la salud dejó las cosas como estaban: tu EPS sigue funcionando, tus derechos se mantienen y tu plan complementario continúa vigente. Sin embargo, el debate no ha terminado, y un nuevo proyecto ya está en el Congreso. En medio de la incertidumbre, lo más inteligente es informarte, revisar el estado de tu EPS y evaluar si necesitas una protección adicional. Un Seguro de Salud puede darte la tranquilidad de contar con un respaldo extra para ti y tu familia, pase lo que pase con el sistema.